
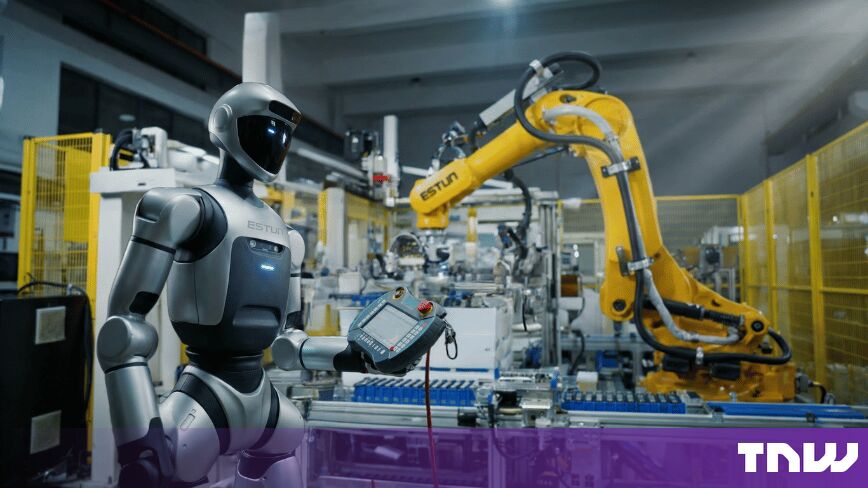
Згідно зі звітом Міжнародної федерації робототехніки за 2026 рік, протягом 2025 року на виробничих майданчиках світу було введено в експлуатацію 603 000 промислових роботів. Цей показник демонструє зростання загальних обсягів встановлення автоматизованих систем на 11 відсотків порівняно з попереднім періодом. Найбільша частка цих інвестицій припадає на промисловий сектор Китаю, який за вказаний період інтегрував у свої технологічні лінії 354 000 одиниць промислового обладнання, що еквівалентно 59 відсоткам від усіх нових встановлень у світі.
На противагу стрімкому зростанню показників у Китаї, країни Європейського Союзу продемонстрували негативну динаміку впровадження нових автоматизованих систем на виробництві. Згідно з оприлюдненими даними, обсяг встановлення роботів у цьому регіоні скоротився на 11 відсотків. Така тенденція свідчить про зміщення центрів виробничої автоматизації та зміну пріоритетів капіталовкладень у промисловому секторі провідних економік Європи, що суттєво впливає на загальну структуру світового ринку робототехніки та швидкість оновлення технічної бази на глобальних виробничих майданчиках.
Загальна кількість промислових роботів, які станом на 2026 рік функціонують на заводах по всьому світу, збільшилася на 9 відсотків. Ця статистична інформація базується на даних міжнародного звіту, підготовленого спеціалістами федерації, які відстежують динаміку технологічного переоснащення підприємств. Збільшення кількості активних одиниць техніки відображає довгострокову стратегію багатьох корпорацій щодо заміни ручної праці автоматизованими рішеннями, які здатні виконувати складні операції з високою точністю та забезпечувати стабільні обсяги випуску промислової продукції протягом тривалих циклів.
Динаміка розподілу нових роботів між регіонами підкреслює структурні відмінності у розвитку промисловості між азійськими та європейськими країнами. Оскільки частка Китаю у загальній структурі встановлень продовжує домінувати, постачальники робототехніки дедалі частіше адаптують свою виробничу стратегію до потреб саме цього ринку. У той самий час європейські підприємства змушені переглядати бюджети на автоматизацію, що призводить до сповільнення темпів оновлення основних фондів, які раніше характеризувалися вищим рівнем технологічної насиченості в окремих галузях машинобудування та автомобілебудування.
Аналіз даних федерації підтверджує, що промислова робототехніка залишається критичним інструментом для підтримки конкурентоспроможності на світовому ринку, проте темпи її інтеграції стають дедалі нерівномірними. Експерти наголошують на тому, що загальне зростання кількості роботів на 9 відсотків свідчить про збереження попиту на автоматизацію, попри економічні виклики та логістичні обмеження. Очікується, що наступні роки покажуть, чи зможуть європейські виробники повернутися до колишніх показників інвестування в робототехніку або ж дефіцит нових встановлень стане тривалим трендом для регіону.
